
Pojištění majetku a odpovědnosti 2026 → Co se vyplatí sjednat?

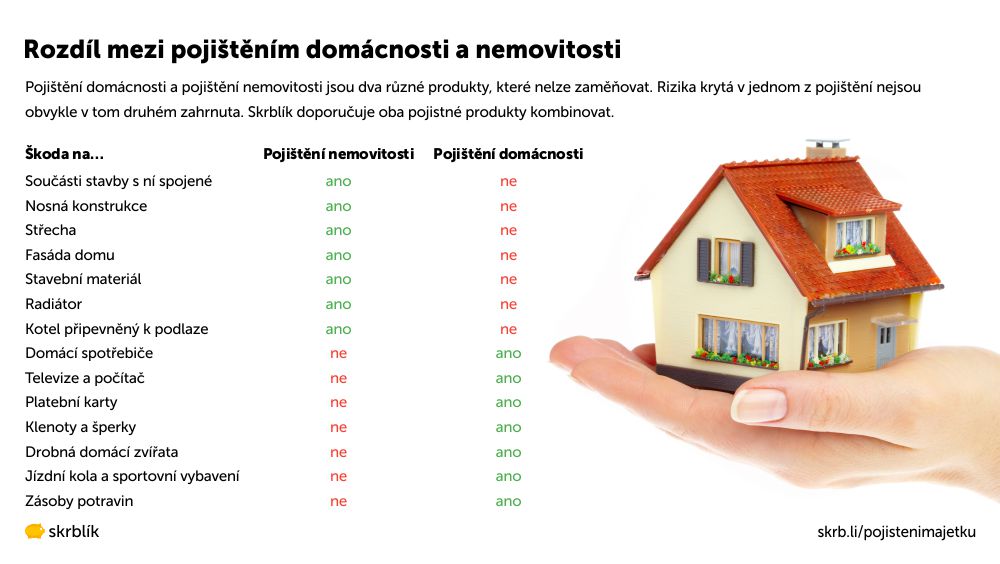
- Pojištění nemovitosti chrání samotnou stavbu a její součásti
- Pojištění domácnosti chrání především vybavení domácnosti, například nábytek, elektroniku nebo osobní věci
- Pojištění odpovědnosti kryje škody, které způsobíte někomu jinému v běžném životě
Pojištění majetku
Pojištění nemovitosti
Pokrývá škody způsobené na samotné stavbě a součástech, které jsou s ní pevně spojené. Typicky se jedná například o nosné konstrukce, střechu, fasádu domu, okna, dveře, radiátory nebo kotel.
Pojištění nemovitosti naopak běžně nekryje vybavení domácnosti, jako je nábytek, elektronika nebo osobní věci.
Pojištění domácnosti
Chrání především vybavení domácnosti, tedy například nábytek, domácí spotřebiče, elektroniku, oblečení nebo další osobní věci. Podle podmínek konkrétní pojišťovny mohou být součástí pojištění také některé stavební součásti bytu, například podlahy nebo kuchyňská linka.
Pojištění domácnosti a nemovitosti je možné sjednat samostatně nebo společně v rámci jednoho balíčku.
Pojištění odpovědnosti za škodu
Pojištění odpovědnosti kryje škody, které neúmyslně způsobíte někomu jinému v běžném životě. Může jít například o rozbitou láhev vína v obchodě, vytopení sousedů nebo škodu způsobenou vaším psem.
Pojištění odpovědnosti za škody z výkonu povolání
Chrání zaměstnance pro případ, že při práci způsobí škodu zaměstnavateli. U škody způsobené z nedbalosti může zaměstnavatel zpravidla požadovat náhradu maximálně do výše 4,5násobku průměrného měsíčního výdělku zaměstnance.
Jak se stanovuje cena pojištění
Princip pojišťoven je podobný jako u sázkových kanceláří – sjednáním pojištění se v podstatě vsadíte, že nastane určitá situace. Ale zatímco u sportovních sázek si přejete, aby daná situace nastala, u pojištění je to naopak.
Cenu pojištění ovlivňuje především hodnota pojištěného majetku, rozsah krytých rizik, výše spoluúčasti a pravděpodobnost vzniku škody. U pojištění nemovitosti hraje roli také její umístění.
Co všechno ovlivňuje cenu pojištění
-
Výše pojistné částky
Čím vyšší je hodnota majetku, který pojišťujete, tím více zpravidla zaplatíte na pojistném.
Pojistnou částku ale není dobré záměrně snižovat jen kvůli levnějšímu pojištění. Pokud je majetek pojištěný na nižší částku, než odpovídá jeho skutečné hodnotě, může dojít k podpojištění a pojišťovna může při škodě pojistné plnění krátit.
-
Spoluúčast
Běžnou součástí pojištění je spoluúčast, kdy se pojištěný na škodě podílí například částkou 1 000 Kč. U škody do této výše tak pojišťovna nic nevyplatí.
Vyšší spoluúčast obvykle znamená levnější pojištění, zároveň ale při každé škodě zaplatíte větší část ze svého.
-
Šíře krytých rizik
Více krytých rizik zpravidla znamená vyšší cenu pojistného. Levnější varianta pojištění tak může například chránit před požárem, vichřicí nebo únikem vody, zatímco dražší balíček může zahrnovat také vandalismus, krádež, rozbití skla nebo další rizika.
Při porovnávání nabídek proto nesledujte jen cenu, ale také to, proti čemu jste skutečně pojištěni.
-
Lokalita nemovitosti
Riziko vzniku škody se v jednotlivých lokalitách liší. Typickým příkladem jsou povodně a záplavy. V rizikových oblastech může být pojištění dražší, případně může pojišťovna jeho sjednání omezit.
Kolik stojí pojištění domácnosti a nemovitosti
Pojištění domácnosti lze orientačně sjednat již od 150 Kč měsíčně, pojištění rodinného domu začíná přibližně na 2 500 Kč ročně.
Ušetřit je možné sjednáním pojištění online nebo zaplacením pojistného na celý rok dopředu. Rozhodně se také vyplatí porovnat nabídky více pojišťoven, rozdíly v cenách mohou být poměrně výrazné.
Jaká rizika pojištění kryje?
Rozsah pojištění se u jednotlivých pojišťoven a pojistných balíčků liší. Pojištění nemovitosti a domácnosti může chránit například proti škodám způsobeným:
- požárem a kouřem, vichřicí, krupobitím, úderem blesku nebo zemětřesením
- pádem stromu, větve či stožáru
- povodní či záplavou
- krádeží nebo loupeží
- únikem vody z vodovodního nebo kanalizačního potrubí
- zkratem či přepětím
- nárazem vozidla
- sesuvem půdy, lavinou či zřícením skály
- rozbitím skla či skleněných výplní
Rozsah krytí se obvykle sjednává formou balíčků. Základní varianta obsahuje menší počet rizik, dražší varianty přidávají další. Vždy proto zkontrolujte nejen cenu pojištění, ale také pojistné podmínky, limity plnění a výluky, tedy situace, na které se pojištění nevztahuje.
Pozor na podpojištění nemovitosti a domácnosti
U starších pojistných smluv se vyplatí zkontrolovat, zda pojistná částka stále odpovídá aktuální hodnotě majetku. Ceny nemovitostí, stavebních prací i vybavení domácností se v čase mění a částka nastavená před několika lety už nemusí stačit.
Pokud je nemovitost nebo domácnost pojištěna na nižší částku, než odpovídá její skutečné hodnotě, jde o podpojištění. V případě škody pak může pojišťovna pojistné plnění krátit. Pojistnou částku je proto vhodné průběžně kontrolovat, zejména po větší rekonstrukci nebo pořízení dražšího vybavení.
Vyplatí se pojištění domácnosti a nemovitosti sjednat?
Skutečnou hodnotu pojištění domácnosti a nemovitosti člověk často pozná až ve chvíli, kdy dojde k větší škodě. Požár, povodeň nebo rozsáhlá škoda způsobená vodou mohou znamenat náklady ve statisících až milionech korun.
Pojištění odpovědnosti za škodu
Spolu s pojištěním domácnosti a nemovitosti se vyplatí zvážit také pojištění odpovědnosti. U některých pojišťoven ho lze sjednat společně s pojištěním domácnosti nebo nemovitosti a jedna smlouva může chránit i další členy společné domácnosti.
Pojištění odpovědnosti vás chrání v případě, kdy způsobíte škodu na majetku nebo zdraví někomu jinému. Typicky může jít o vytopení sousedů, rozbití zboží v obchodě nebo škodu způsobenou vaším psem.
Zatím žádné komentáře